
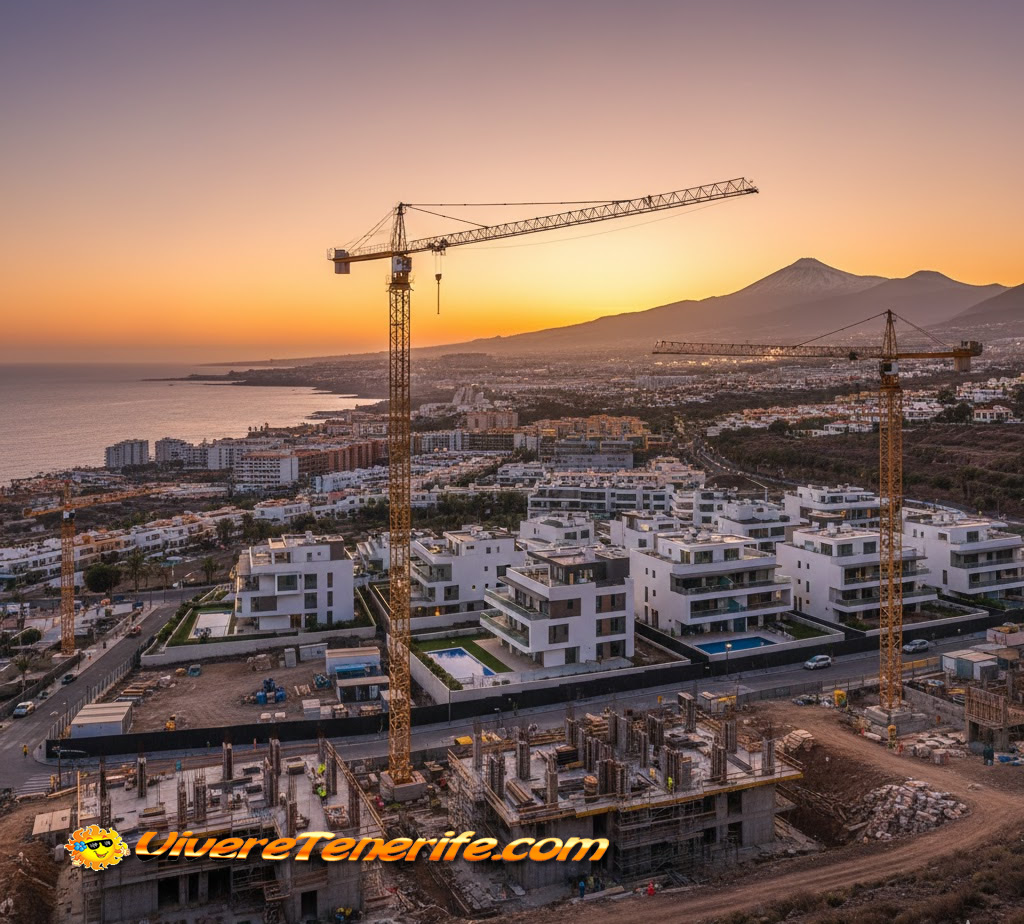
2025 il miglior anno per l’edilizia abitativa dal 2009 a Tenerife
Il primo rapporto dell’Osservatorio sull’edilizia abitativa delle Canarie (OBVIA), presentato durante il 1° Congresso sull’edilizia abitativa delle isole, offre una panoramica completa dello stato del mercato immobiliare a Tenerife e nell’arcipelago. L’analisi evidenzia che la costruzione di nuove abitazioni rappresenta un elemento chiave per stabilizzare il settore e affrontare la crescente domanda abitativa.
Secondo i dati preliminari del 2025, se il ritmo di costruzione della prima metà dell’anno si manterrà, le Canarie potrebbero concludere l’anno con oltre 5.000 nuove unità abitative, il livello più elevato dal 2009. Nonostante ciò, il fabbisogno abitativo resta elevato: si stima che attualmente manchino circa 30.000 abitazioni, con previsioni di deficit che potrebbero arrivare a 70.000 entro il 2030.
Crescita demografica e aumento dei nuclei familiari
Il rapporto sottolinea un periodo di forte pressione sul mercato abitativo, dovuto a una crescita demografica significativa. Prima della pandemia, la popolazione aumentava di circa 18.000 persone l’anno; dopo il COVID-19, questo incremento è salito a circa 21.000 residenti annui.
Parallelamente, il numero di nuclei familiari è cresciuto più rapidamente, trainato sia dai mutamenti sociali sia dall’arrivo di nuovi residenti attratti dal clima, dalla qualità della vita e dalle possibilità offerte dal lavoro da remoto. Questa dinamica ha intensificato la domanda di abitazioni, aggravata da un miglioramento economico complessivo, che si manifesta in un aumento del reddito medio, riduzione della disoccupazione e crescita del PIL superiore alla media nazionale.
Andamento della costruzione abitativa
L’analisi storica del settore evidenzia una drastica riduzione della costruzione di nuove abitazioni rispetto ai livelli pre-crisi del 2008. Da oltre 20.000 unità annue costruite prima dello scoppio della bolla immobiliare, la produzione è scesa a poco più di 3.000 unità nell’ultimo decennio. Sebbene si registri una ripresa graduale a partire dal 2017, il livello di costruzione resta insufficiente per colmare il deficit esistente.
Le proiezioni per il 2025 indicano oltre 5.000 nuove abitazioni, un dato significativo ma ancora lontano dalle 17.770 unità stimate dall’Istituto Nazionale di Statistica (INE).
Pressione sui prezzi e mercato degli affitti
Il deficit di alloggi si traduce in un aumento consistente dei prezzi, soprattutto nel settore degli affitti. Dal 2015, i canoni hanno registrato una crescita superiore al 120%, rendendo il costo abitativo sempre più gravoso per le famiglie.
Disponibilità di terreni e ostacoli alla costruzione
Il rapporto evidenzia che la carenza di terreni edificabili non costituisce un vincolo reale: le Canarie dispongono di superfici sufficienti a coprire più di dieci volte il deficit abitativo attuale. Il vero limite risiede nella complessità e lentezza delle procedure urbanistiche, che rallentano la trasformazione dei terreni in nuove abitazioni.
Tra i principali ostacoli burocratici si segnalano:
- elevato numero di documenti richiesti per la presentazione dei progetti;
- rigidità delle normative di valutazione ambientale;
- carenza di personale tecnico nei comuni, con conseguenti colli di bottiglia nelle licenze;
- normativa confusa, che genera incertezza giuridica per gli sviluppatori.
Altri fattori aggravanti includono gli alti costi di finanziamento post-pandemia e la gestione delle abitazioni vuote o destinate al turismo, con impatti differenti a seconda della localizzazione.
Strategie e soluzioni proposte
OBVIA indica come prioritario il rafforzamento della certezza del diritto e la riduzione della burocrazia per favorire lo sviluppo dell’edilizia privata. Tra le misure suggerite:
- incremento dei sussidi pubblici e incentivi fiscali;
- creazione di team di supporto tecnico nei consigli insulari per accelerare l’approvazione dei progetti;
- promozione di politiche per facilitare l’accesso alla casa e ridurre il deficit abitativo.
L’osservatorio sottolinea che un intervento rapido e coordinato è essenziale per evitare che il gap tra domanda e offerta raggiunga le 70.000 unità entro il 2030. Nonostante le difficoltà, le attuali tendenze positive offrono spunti concreti per orientare le politiche abitative e garantire un mercato più stabile e accessibile.